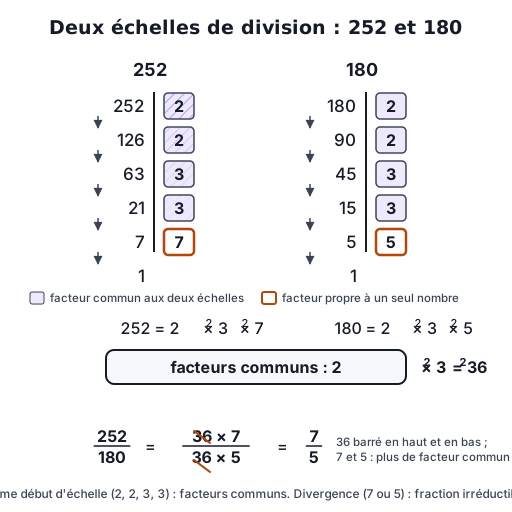
Simplifier en soustrayant le même nombre au numérateur et au dénominateur.
Confondre la fraction d'une quantité (2/3 de 12) et la fraction nombre (2/3).
Source : BO n°31 du 30 juillet 2020 — programme du cycle 3 (CM1, CM2, 6e)
Cinquième — 5 compétences · 5 avec exercices
Proportionnalité
Difficulté 1 sur 5
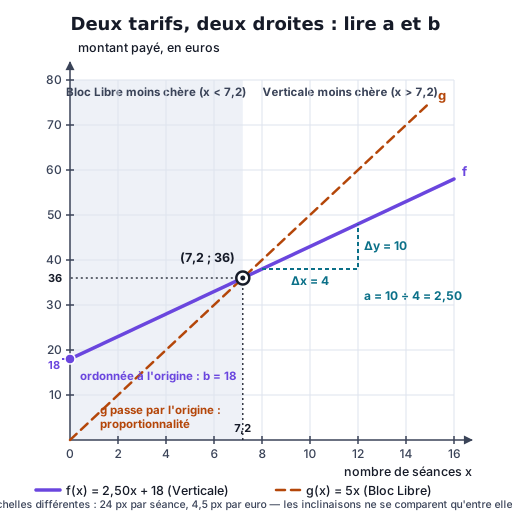
Reconnaître une situation de proportionnalité, coefficient de proportionnalité, passage à l'unité, produit en croix, tableau et représentation graphique.
Prérequis : Primitives, Fonction exponentielle, Dérivée d'une fonction composée
Erreurs typiques (3)
Donner la solution de y' = ay + b comme Ce^(ax) en oubliant la solution particulière −b/a.
Écrire la solution de y' = ay sous la forme e^(ax) + C.
Déterminer la constante avec la mauvaise condition initiale (y'(0) au lieu de y(0)).
Source : BO spécial n°8 du 25 juillet 2019 — programme de spécialité mathématiques de terminale générale
Intégrale et calcul d'aires
Difficulté 4 sur 5
Intégrale d'une fonction continue, aire sous la courbe, théorème fondamental, propriétés (linéarité, Chasles, positivité), valeur moyenne, intégration par parties.
Prérequis : Équations du second degré, Cercle trigonométrique et radians
Erreurs typiques (3)
Écrire |z| = a + b pour z = a + ib.
Oublier i² = −1 dans un produit.
Déterminer l'argument par arctan(b/a) sans tenir compte du quadrant.
Source : BO spécial n°8 du 25 juillet 2019 — programme de l'option mathématiques expertes de terminale générale
Prépa 1re année — 7 compétences · 0 avec exercice
Dénombrement
Difficulté 4 sur 5
Cardinal d'un ensemble fini, principes additif et multiplicatif, cardinal d'une réunion et d'un produit cartésien, listes, arrangements, permutations, parties d'un ensemble, combinaisons et coefficients binomiaux, formule de Pascal, formule du binôme de Newton.
Chapitre : Probabilités
Dénombrement des tirages
Prérequis : Opérations sur les entiers, Loi binomiale
Erreurs typiques (5)
Dénombrer des arrangements là où l'ordre n'intervient pas : une main de cartes se compte avec des combinaisons, pas avec des listes.
Oublier le facteur k! qui relie arrangements et combinaisons.
Additionner les cardinaux de deux ensembles non disjoints sans retrancher le cardinal de leur intersection.
Traiter un tirage AVEC remise comme un tirage sans remise (et inversement), donc confondre n^k et A(n, k).
Compter deux fois la même configuration en distinguant des objets identiques.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Exponentielle complexe et racines n-ièmes de l'unité
Difficulté 4 sur 5
Groupe U des complexes de module 1, exponentielle complexe et son équation fonctionnelle, racines n-ièmes de l'unité (il y en a exactement n, de somme nulle, sommets d'un polygone régulier), racines n-ièmes d'un complexe quelconque, technique de l'angle moitié, linéarisation et factorisation des sommes trigonométriques.
Chapitre : Nombres complexes
Exponentielle complexe, racines n-ièmes de l'unité
Prérequis : Nombres complexes, Fonctions sinus et cosinus
Erreurs typiques (5)
Ne donner qu'une seule racine n-ième d'un nombre complexe alors qu'il en existe exactement n.
Laisser l'entier k parcourir ℤ dans e^(2ikπ/n) sans se restreindre à n valeurs, et compter plusieurs fois les mêmes racines.
Croire que le module de e^z vaut e^z pour z complexe, alors qu'il vaut e^(Re z).
Factoriser 1 + e^(iθ) en développant au lieu de mettre e^(iθ/2) en facteur, et perdre ainsi le module 2|cos(θ/2)|.
Additionner les racines n-ièmes de l'unité sans reconnaître que leur somme est nulle dès que n ≥ 2.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Probabilités sur un univers fini
Difficulté 4 sur 5
Espace probabilisé fini, système complet d'événements, probabilités conditionnelles, formule des probabilités composées, formule des probabilités totales et formule de Bayes, indépendance deux à deux et indépendance mutuelle, variables aléatoires finies, loi, espérance et sa linéarité, variance et formule de König-Huygens, lois usuelles finies (uniforme, de Bernoulli, binomiale).
Chapitre : Probabilités
Probabilités sur un univers fini, variables aléatoires
Prérequis : Dénombrement, Probabilités conditionnelles et indépendance, Loi binomiale
Erreurs typiques (6)
Confondre indépendance deux à deux et indépendance mutuelle d'une famille d'événements : la première n'entraîne pas la seconde.
Appliquer la formule des probabilités totales à une famille d'événements qui ne forme pas un système complet (réunion incomplète, ou événements non incompatibles).
Utiliser E(XY) = E(X) × E(Y) sans hypothèse d'indépendance, alors que la linéarité E(X + Y) = E(X) + E(Y), elle, ne demande rien.
Écrire V(X + Y) = V(X) + V(Y) pour des variables non indépendantes.
Écrire V(aX) = a V(X) au lieu de a² V(X).
Inverser le conditionnement dans la formule de Bayes et confondre la probabilité d'un test positif sachant la maladie avec celle de la maladie sachant le test positif.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Systèmes linéaires et méthode du pivot de Gauss
Difficulté 4 sur 5
Opérations élémentaires sur les lignes, mise sous forme échelonnée puis échelonnée réduite, rang d'un système, discussion complète (système de Cramer, système incompatible, inconnues principales et secondaires), description de l'ensemble des solutions comme sous-espace affine, calcul de l'inverse d'une matrice par le pivot.
Prérequis : Systèmes de deux équations à deux inconnues, Matrices et systèmes linéaires
Erreurs typiques (5)
Appliquer une opération élémentaire à la matrice des coefficients sans la reporter sur le second membre.
Prendre pour pivot un coefficient qui peut s'annuler (cas d'un paramètre) sans discuter séparément ce cas.
Lire une ligne « 0 = 0 » comme l'absence de solution, alors qu'elle signale au contraire une inconnue secondaire, donc une infinité de solutions.
Donner une seule solution particulière quand le rang est strictement inférieur au nombre d'inconnues, au lieu de décrire tout l'ensemble des solutions.
Multiplier une ligne par un scalaire nul, opération qui n'est pas réversible et détruit une équation.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Applications linéaires et théorème du rang
Difficulté 5 sur 5
Application linéaire, noyau et image, caractérisation de l'injectivité par le noyau, rang, théorème du rang, isomorphismes, matrice d'une application linéaire dans des bases données, matrice de passage et changement de base.
Chapitre : Algèbre linéaire
Applications linéaires et matrices associées
Prérequis : Espaces vectoriels et sous-espaces de dimension finie, Matrices et systèmes linéaires
Erreurs typiques (5)
Chercher deux antécédents distincts pour prouver la non-injectivité d'une application linéaire au lieu de calculer son noyau.
Écrire le théorème du rang avec la dimension de l'espace d'ARRIVÉE : la somme dim(Ker f) + rg(f) vaut la dimension de l'espace de DÉPART.
Ranger en lignes, et non en colonnes, les coordonnées des images des vecteurs de la base de départ lorsqu'on écrit la matrice de f.
Traiter comme linéaire une application affine x ↦ Ax + b avec b non nul (elle n'envoie pas le vecteur nul sur le vecteur nul).
Confondre matrice de passage et matrice de l'application, puis inverser le sens du changement de base.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Déterminants
Difficulté 5 sur 5
Déterminant d'une matrice carrée et d'une famille de vecteurs, développement selon une ligne ou une colonne (cofacteurs), effet des opérations élémentaires, déterminant d'un produit et d'une transposée, caractérisation de l'inversibilité et des bases, formules de Cramer, interprétation en aire et en volume orientés.
Chapitre : Algèbre linéaire
Déterminants d'ordres 2 et 3, critère d'inversibilité
Prérequis : Espaces vectoriels et sous-espaces de dimension finie, Systèmes linéaires et méthode du pivot de Gauss
Erreurs typiques (5)
Écrire det(A + B) = det(A) + det(B) : seule la multiplicativité det(AB) = det(A) × det(B) est vraie.
Oublier le signe (−1)^(i+j) du cofacteur dans le développement selon une ligne ou une colonne.
Croire qu'échanger deux lignes laisse le déterminant inchangé (il change de signe), ou qu'ajouter à une ligne un multiple d'une autre le modifie (il est inchangé).
Écrire det(λA) = λ det(A) pour une matrice d'ordre n, au lieu de λⁿ det(A).
Appliquer les formules de Cramer à un système dont le déterminant est nul.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Espaces vectoriels et sous-espaces de dimension finie
Difficulté 5 sur 5
Espace vectoriel sur ℝ ou ℂ, sous-espace vectoriel, sous-espace engendré, somme et somme directe, familles libres, génératrices et bases, dimension, rang d'une famille de vecteurs, dimension d'une somme (formule de Grassmann), supplémentaires.
Chapitre : Algèbre linéaire
Sous-espaces vectoriels de ℝⁿ, bases et dimension
Prérequis : Vecteurs du plan, Systèmes linéaires et méthode du pivot de Gauss
Erreurs typiques (5)
Déclarer sous-espace vectoriel une partie qui ne contient pas le vecteur nul (une droite affine ne passant pas par l'origine).
Confondre famille génératrice et famille libre : montrer que la famille engendre l'espace et conclure « c'est une base » sans compter ses éléments ni vérifier la liberté.
Affirmer qu'une famille de n vecteurs d'un espace de dimension n est nécessairement une base, sans calculer son rang.
Écrire dim(F + G) = dim F + dim G alors que la somme n'est pas directe : le terme dim(F ∩ G) est oublié.
Confondre supplémentaire et complémentaire : le complémentaire d'un sous-espace n'est jamais un sous-espace.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Prépa 2e année — 14 compétences · 0 avec exercice
Calcul différentiel à plusieurs variables
Difficulté 4 sur 5
Dérivées partielles d'une fonction de plusieurs variables, fonction de classe C^1, développement limité d'ordre 1 et différentielle, gradient et son interprétation géométrique, règle de la chaîne pour une composée, dérivées partielles secondes et théorème de Schwarz, points critiques et recherche d'extremums.
Chapitre : Analyse
Calcul différentiel
Prérequis : Dérivée d'une fonction composée, Variations et optimisation, Produit scalaire
Erreurs typiques (6)
Croire que l'existence des deux dérivées partielles entraîne la continuité de la fonction : c'est faux dès deux variables, et l'hypothèse utile est le caractère C^1.
Dériver par rapport à une variable sans traiter l'autre comme une constante, en particulier dans un produit ou une composée.
Conclure à un extremum dès que le gradient s'annule : un point critique peut être un point-selle, comme l'origine pour la fonction (x, y) ↦ x² − y².
Oublier un terme dans la règle de la chaîne : la dérivée d'une composée le long d'un chemin somme les contributions de TOUTES les variables.
Confondre le gradient, qui est un vecteur, et la différentielle, qui est une application linéaire, et écrire une égalité entre les deux.
Chercher les extremums d'une fonction sur un domaine fermé sans jamais examiner la frontière, où le gradient n'a aucune raison de s'annuler.
Source : Programme de mathématiques de la classe de MP (deuxième année de CPGE scientifique), ministère de l'Éducation nationale
Éléments propres d’un endomorphisme
Difficulté 4 sur 5
Valeur propre, vecteur propre et sous-espace propre d'un endomorphisme ou d'une matrice carrée, spectre, polynôme caractéristique et ses racines, multiplicité algébrique d'une valeur propre et dimension du sous-espace propre associé, encadrement de la seconde par la première, somme directe des sous-espaces propres, lien entre la trace et la somme des valeurs propres, entre le déterminant et leur produit.
Chapitre : Réduction des endomorphismes
Valeurs propres et vecteurs propres d’une matrice carrée
Prérequis : Matrices et systèmes linéaires, Systèmes linéaires et méthode du pivot de Gauss, Déterminants, Espaces vectoriels et sous-espaces de dimension finie, Applications linéaires et théorème du rang
Erreurs typiques (6)
Accepter le vecteur nul comme vecteur propre : il vérifie l'égalité pour n'importe quel scalaire, ce qui ferait de tout nombre une valeur propre.
Croire que la dimension du sous-espace propre est TOUJOURS égale à la multiplicité de la valeur propre : elle lui est seulement inférieure ou égale, et l'écart est exactement ce qui empêche de diagonaliser.
Chercher les valeurs propres en résolvant $\det(A) = 0$ au lieu de $\det(A - \lambda I) = 0$.
Oublier qu'une matrice réelle peut n'avoir aucune valeur propre réelle (la matrice d'une rotation plane d'angle non plat) et conclure qu'elle n'en a aucune.
Chercher les vecteurs propres parmi les colonnes de $A - \lambda I$ au lieu de résoudre le système qui décrit son noyau.
Lire les valeurs propres sur la diagonale d'une matrice qui n'est ni triangulaire ni diagonale.
Source : Programme officiel de mathématiques de la classe de MP (CPGE scientifiques, seconde année)
Espaces euclidiens, orthogonalité et projection orthogonale
Difficulté 4 sur 5
Produit scalaire sur un espace vectoriel réel, norme associée, inégalité de Cauchy-Schwarz et cas d'égalité, familles orthogonales et orthonormées, procédé d'orthonormalisation de Gram-Schmidt, supplémentaire orthogonal d'un sous-espace, projection orthogonale et son expression dans une base orthonormée, distance d'un vecteur à un sous-espace, matrices orthogonales et groupe orthogonal.
Prérequis : Produit scalaire, Matrices et systèmes linéaires, Espaces vectoriels et sous-espaces de dimension finie, Applications linéaires et théorème du rang
Erreurs typiques (6)
Appeler « produit scalaire » une forme bilinéaire symétrique qui n'est pas définie positive, et fabriquer ainsi une « norme » qui s'annule sur un vecteur non nul.
Confondre supplémentaire orthogonal et complémentaire : le complémentaire d'un sous-espace n'est jamais un sous-espace.
Projeter sur un sous-espace en appliquant la formule des coordonnées valable en base ORTHONORMÉE alors que la base est seulement orthogonale, sans diviser par le carré des normes.
Oublier de normaliser à la fin du procédé de Gram-Schmidt, et traiter la base obtenue comme si elle était orthonormée.
Croire qu'une matrice orthogonale est une matrice symétrique, ou que ses coefficients ne peuvent être que des $0$ et des $1$.
Prendre pour distance d'un vecteur à un sous-espace sa distance au premier vecteur venu de ce sous-espace, au lieu de la norme de la composante orthogonale.
Source : Programme officiel de mathématiques de la classe de MP (CPGE scientifiques, seconde année)
Intégration sur un intervalle quelconque
Difficulté 4 sur 5
Intégrale d'une fonction continue par morceaux sur un intervalle ouvert ou non borné, convergence et divergence, intégrales de référence (Riemann en +∞ et en 0, exponentielle), critères de comparaison et d'équivalence pour les fonctions positives, intégrabilité et convergence absolue.
Chapitre : Analyse
Intégrales impropres
Prérequis : Intégrale et calcul d'aires, Limites et continuité de fonctions, Fonction logarithme népérien
Erreurs typiques (5)
Écrire l'intégrale avant d'avoir prouvé qu'elle converge, puis calculer avec un symbole qui ne désigne aucun nombre.
Retenir que l'intégrale de 1/x^a converge dès que a ≥ 1 en +∞ : le cas a = 1 diverge, la condition est a > 1 — et le seuil est INVERSÉ au voisinage de 0, où la convergence demande a < 1.
Appliquer un critère de comparaison à une fonction de signe quelconque, alors qu'il suppose des fonctions positives au voisinage du point étudié.
Croire qu'une fonction dont l'intégrale converge en +∞ tend nécessairement vers 0 : c'est faux, et les contre-exemples à pics fins le montrent.
Traiter une intégrale doublement impropre en une seule limite, au lieu de couper l'intervalle et d'exiger la convergence de chaque morceau séparément.
Source : Programme de mathématiques de la classe de MP (deuxième année de CPGE scientifique), ministère de l'Éducation nationale
Diagonalisation
Difficulté 5 sur 5
Endomorphisme et matrice diagonalisables, critères de diagonalisabilité (base de vecteurs propres, somme des dimensions des sous-espaces propres égale à la dimension de l'espace, polynôme caractéristique scindé dont chaque multiplicité égale la dimension du sous-espace propre, cas suffisant de n valeurs propres distinctes), construction de la matrice de passage et de la matrice diagonale semblable, applications : puissances d'une matrice, suites récurrentes couplées, systèmes différentiels linéaires à coefficients constants.
Chapitre : Réduction des endomorphismes
Diagonalisation et puissances d’une matrice
Prérequis : Éléments propres d’un endomorphisme, Suites arithmétiques et géométriques
Erreurs typiques (6)
Conclure qu'une matrice n'est pas diagonalisable parce qu'une valeur propre est multiple : une valeur propre double dont le sous-espace propre est un plan ne gêne en rien.
Écrire $A = P^{-1} D P$ au lieu de $A = P D P^{-1}$ et se tromper de sens dans le changement de base.
Ranger les valeurs propres de $D$ dans un ordre qui ne suit pas celui des colonnes de $P$ : chaque colonne de $P$ doit être un vecteur propre de la valeur propre de MÊME rang dans $D$.
Calculer $A^{n}$ comme $P D^{n} P$ en oubliant l'inverse, ou élever $P$ à la puissance $n$ en même temps que $D$.
Croire qu'une matrice non inversible n'est pas diagonalisable : $0$ est une valeur propre comme une autre.
Prendre pour acquis que deux matrices de même polynôme caractéristique sont semblables, ce qui est faux dès qu'une valeur propre est multiple.
Source : Programme officiel de mathématiques de la classe de MP (CPGE scientifiques, seconde année)
Endomorphismes symétriques et théorème spectral
Difficulté 5 sur 5
Endomorphisme symétrique d'un espace euclidien et matrice symétrique réelle qui le représente dans une base orthonormée, orthogonalité des sous-espaces propres associés à des valeurs propres distinctes, théorème spectral (toute matrice symétrique réelle est diagonalisable dans une base orthonormée, ses valeurs propres sont réelles), réduction sous la forme d'un produit faisant intervenir une matrice orthogonale et sa transposée, endomorphismes symétriques positifs et définis positifs, réduction d'une forme quadratique.
Chapitre : Espaces euclidiens
Matrices symétriques réelles, théorème spectral
Prérequis : Espaces euclidiens, orthogonalité et projection orthogonale, Diagonalisation
Erreurs typiques (6)
Appliquer le théorème spectral à une matrice qui n'est pas symétrique : l'hypothèse est « symétrique RÉELLE », et rien de moins.
Croire qu'une matrice symétrique réelle peut avoir une valeur propre non réelle.
Diagonaliser une matrice symétrique avec une matrice de passage quelconque, puis remplacer malgré tout son inverse par sa transposée : l'échange n'est licite que si la matrice de passage est orthogonale.
Oublier d'orthonormaliser à l'intérieur d'un sous-espace propre de dimension au moins $2$, où l'orthogonalité entre vecteurs propres n'est pas automatique.
Confondre matrice symétrique et matrice orthogonale, deux conditions indépendantes l'une de l'autre.
Déduire du signe des coefficients d'une matrice symétrique le signe de ses valeurs propres.
Source : Programme officiel de mathématiques de la classe de MP (CPGE scientifiques, seconde année)
Équations et systèmes différentiels linéaires
Difficulté 5 sur 5
Équation différentielle linéaire du premier ordre à coefficients continus et sa résolution par variation de la constante, structure affine de l'ensemble des solutions, problème de Cauchy et unicité, systèmes X' = AX résolus par réduction de la matrice A, équations linéaires du second ordre à coefficients variables et wronskien.
Chapitre : Analyse
Équations différentielles linéaires
Prérequis : Équations différentielles linéaires du second ordre à coefficients constants, Équations différentielles y' = ay + b, Matrices et systèmes linéaires, Diagonalisation, Primitives
Erreurs typiques (6)
Transposer la méthode des coefficients constants à une équation à coefficients variables : l'équation caractéristique n'a plus de sens dès que le coefficient dépend de la variable.
Oublier la solution particulière et donner la seule solution de l'équation homogène.
Traiter la constante comme constante dans la méthode de variation de la constante, ce qui redonne l'équation homogène et ne produit rien.
Oublier que l'ensemble de définition d'une solution est un INTERVALLE sur lequel le coefficient dominant ne s'annule pas, et recoller sans justification deux solutions de part et d'autre d'un zéro.
Déterminer les constantes avec la mauvaise condition initiale, ou n'imposer qu'une condition à une équation du second ordre qui en demande deux.
Diagonaliser A puis oublier de revenir à la base de départ, en donnant la solution du système transformé pour celle du système posé.
Source : Programme de mathématiques de la classe de MP (deuxième année de CPGE scientifique), ministère de l'Éducation nationale
Polynômes annulateurs et trigonalisation
Difficulté 5 sur 5
Polynôme d'endomorphisme, polynôme annulateur, lien entre ses racines et le spectre, lemme de décomposition des noyaux, caractérisation de la diagonalisabilité par un polynôme annulateur scindé à racines simples, polynôme minimal, trigonalisation d'un endomorphisme dont le polynôme caractéristique est scindé, endomorphismes nilpotents, calcul de puissances par une écriture en somme d'une partie diagonale et d'une partie nilpotente qui commutent.
Chapitre : Réduction des endomorphismes
Polynômes annulateurs, trigonalisation
Prérequis : Diagonalisation, Nombres complexes
Erreurs typiques (6)
Croire que toute racine d'un polynôme annulateur est une valeur propre : le spectre est CONTENU dans l'ensemble des racines, l'inclusion réciproque est fausse.
Confondre polynôme annulateur et polynôme caractéristique, et croire qu'un polynôme annulateur scindé suffit à diagonaliser — il faut ses racines SIMPLES.
Appliquer le lemme des noyaux à deux polynômes qui ne sont pas premiers entre eux.
Développer $(D + N)^{n}$ par la formule du binôme sans vérifier que $D$ et $N$ commutent.
Croire qu'une matrice trigonalisable est diagonalisable, ou qu'un endomorphisme nilpotent non nul possède une valeur propre non nulle.
Conclure de $u^{2} = u$ que $u$ vaut $0$ ou l'identité, en raisonnant sur l'endomorphisme comme sur un nombre.
Source : Programme officiel de mathématiques de la classe de MP (CPGE scientifiques, seconde année)
Probabilités sur un univers dénombrable
Difficulté 5 sur 5
Tribu et espace probabilisable, probabilité comme application σ-additive, propriétés de continuité croissante et décroissante, système complet dénombrable d'événements, formule des probabilités totales pour une famille dénombrable, formule de Bayes, indépendance d'une famille infinie d'événements, événements négligeables et presque sûrs, modélisation d'une expérience dont le nombre d'épreuves n'est pas borné a priori.
Chapitre : Probabilités
Univers dénombrable, système complet infini
Prérequis : Probabilités sur un univers fini, Probabilités conditionnelles et indépendance, Limites de suites
Erreurs typiques (6)
Croire qu'un événement de probabilité nulle est impossible : sur un univers infini, « ne jamais obtenir pile » est un résultat possible et de probabilité nulle.
Additionner les probabilités d'une famille dénombrable d'événements qui ne sont pas deux à deux incompatibles.
Appliquer la formule des probabilités totales à une famille dénombrable dont la réunion n'est pas l'univers tout entier, en oubliant l'événement « le jeu ne s'arrête jamais ».
Passer à la limite dans une probabilité sans vérifier la monotonie de la suite d'événements.
Confondre indépendance deux à deux et indépendance mutuelle d'une famille infinie.
Vouloir l'équiprobabilité sur un univers dénombrable, alors qu'aucune probabilité uniforme n'y existe.
Source : Programme officiel de mathématiques de la classe de MP (CPGE scientifiques, seconde année)
Séries de Fourier
Difficulté 5 sur 5
Coefficients de Fourier réels et complexes d'une fonction périodique continue par morceaux, série de Fourier associée, théorème de Dirichlet et convergence en un point de discontinuité, formule de Parseval et interprétation énergétique.
Chapitre : Analyse
Séries de Fourier
Prérequis : Suites et séries de fonctions : modes de convergence, Intégrale et calcul d'aires, Fonctions sinus et cosinus, Nombres complexes
Erreurs typiques (5)
Calculer les coefficients sur une période mal choisie, ou oublier le facteur 1/T (ou 2/T) devant l'intégrale.
Croire que la série de Fourier converge vers la valeur de la fonction en tout point : en un point de discontinuité, le théorème de Dirichlet donne la demi-somme des limites à gauche et à droite.
Oublier qu'une fonction paire n'a pas de coefficients en sinus et une fonction impaire pas de coefficients en cosinus, puis calculer longuement des intégrales nulles par symétrie.
Écrire la formule de Parseval sans le carré, ou en oubliant que le terme constant y intervient séparément des harmoniques.
Confondre le coefficient a_0 avec la valeur moyenne selon la convention choisie, et se tromper d'un facteur 2 dans toute la suite du calcul.
Source : Programme de mathématiques de la classe de PC (deuxième année de CPGE scientifique), ministère de l'Éducation nationale
Séries entières : rayon de convergence et somme
Difficulté 5 sur 5
Rayon de convergence d'une série entière et lemme d'Abel, règle de d'Alembert et règle de Cauchy appliquées aux coefficients, convergence normale sur tout disque fermé de rayon strictement inférieur, propriétés de la somme (continuité, dérivation et intégration terme à terme), développements en série entière des fonctions usuelles et unicité des coefficients.
Chapitre : Analyse
Séries entières
Prérequis : Suites et séries de fonctions : modes de convergence, Séries numériques : convergence, Développements limités, Suites arithmétiques et géométriques
Erreurs typiques (6)
Confondre le rayon de convergence et l'intervalle de convergence : le rayon ne dit rien du comportement AUX bornes, qui s'étudie séparément et peut différer d'un bord à l'autre.
Appliquer la règle de d'Alembert au rapport des coefficients d'une série lacunaire (une série en x^{2n} par exemple) : un coefficient sur deux est nul, le rapport n'a pas de sens, et il faut poser le changement de variable.
Croire qu'un facteur polynomial en n change le rayon de convergence : le rayon de la série de terme n^k a_n x^n est celui de la série de terme a_n x^n, quel que soit l'entier k.
Affirmer la convergence uniforme sur le disque ouvert de convergence tout entier, alors qu'elle n'est garantie que sur tout disque fermé de rayon strictement plus petit.
Développer une fonction en série entière sans vérifier que le reste de Taylor tend vers 0, et conclure d'une série de Taylor à une égalité avec la fonction.
Décaler l'indice de sommation sans décaler l'exposant, ce qui déplace la somme d'un rang et fausse tous les coefficients.
Source : Programme de mathématiques de la classe de MP (deuxième année de CPGE scientifique), ministère de l'Éducation nationale
Suites et séries de fonctions : modes de convergence
Difficulté 5 sur 5
Convergence simple et convergence uniforme d'une suite de fonctions, norme de la convergence uniforme, convergence normale d'une série de fonctions ; théorèmes de transfert : continuité de la limite, interversion de la limite et de l'intégrale sur un segment, dérivation terme à terme.
Chapitre : Analyse
Suites et séries de fonctions
Prérequis : Séries numériques : convergence, Limites de suites, Limites et continuité de fonctions, Intégrale et calcul d'aires
Erreurs typiques (5)
Conclure que la limite simple d'une suite de fonctions continues est continue : la suite des fonctions x ↦ x^n sur [0 ; 1] converge simplement vers une fonction discontinue, et c'est l'exemple qui justifie tout le chapitre.
Échanger la limite et l'intégrale sur la seule convergence simple, alors que le théorème l'exige uniforme sur le segment.
Confondre convergence normale et convergence uniforme : la convergence normale est plus forte, elle porte sur la série des normes, et une série peut converger uniformément sans converger normalement.
Majorer |f_n(x) − f(x)| par une quantité qui dépend encore de x et appeler cela une convergence uniforme : le majorant doit être indépendant de x.
Dériver terme à terme en invoquant la convergence uniforme de la série elle-même, alors que le théorème demande la convergence uniforme de la série DÉRIVÉE.
Source : Programme de mathématiques de la classe de MP (deuxième année de CPGE scientifique), ministère de l'Éducation nationale
Théorèmes d'interversion limite et intégrale
Difficulté 5 sur 5
Théorème de convergence dominée, théorème d'intégration terme à terme d'une série de fonctions, continuité et dérivation d'une intégrale à paramètre ; hypothèse de domination et son rôle, contre-exemples où l'interversion est fausse.
Chapitre : Analyse
Intégration sur un intervalle quelconque
Prérequis : Intégration sur un intervalle quelconque, Suites et séries de fonctions : modes de convergence, Séries numériques : convergence
Erreurs typiques (5)
Omettre la fonction dominante, ou en produire une qui dépend encore de n : la domination doit être uniforme en n et intégrable.
Appliquer la convergence dominée à une suite qui ne converge que sur une partie de l'intervalle, sans dire ce qui se passe ailleurs.
Intégrer terme à terme une série de fonctions sur un intervalle non borné en invoquant la convergence uniforme, alors que le théorème demande la convergence de la série des intégrales des valeurs absolues.
Croire que la domination est une conclusion du théorème alors qu'elle en est l'hypothèse : sans elle, la suite des intégrales peut tendre vers une valeur non nulle quand la suite des fonctions tend vers 0.
Dériver sous le signe intégral en dominant la fonction au lieu de dominer sa dérivée partielle.
Source : Programme de mathématiques de la classe de MP (deuxième année de CPGE scientifique), ministère de l'Éducation nationale
Variables aléatoires discrètes et lois usuelles
Difficulté 5 sur 5
Variable aléatoire discrète, loi, fonction de répartition, lois usuelles infinies (loi géométrique et absence de mémoire, loi de Poisson et son rôle d'approximation de la loi binomiale), espérance et condition de sommabilité, théorème de transfert, variance et écart type, variables indépendantes, somme de deux variables de Poisson indépendantes, inégalités de Markov et de Bienaymé-Tchebychev, loi faible des grands nombres.
Chapitre : Probabilités
Lois géométrique et de Poisson, espérance et variance
Prérequis : Probabilités sur un univers dénombrable, Variables aléatoires, Loi binomiale
Erreurs typiques (7)
Calculer une espérance sans vérifier que la série converge absolument, et attribuer une espérance à une variable qui n'en a pas.
Confondre la loi géométrique du RANG du premier succès et celle du NOMBRE d'échecs qui le précèdent : les deux espérances diffèrent de $1$.
Utiliser l'espérance d'un produit ou la variance d'une somme comme si elles se décomposaient toujours, sans hypothèse d'indépendance.
Écrire la variance de $aX + b$ en multipliant par $a$ et en ajoutant $b$, au lieu de multiplier par $a^{2}$ et d'ignorer la translation.
Appliquer l'inégalité de Markov à une variable qui prend des valeurs négatives.
Approcher une loi binomiale par une loi de Poisson hors du régime qui l'autorise (grand nombre d'épreuves, faible probabilité, produit modéré).
Additionner les paramètres de deux lois géométriques indépendantes comme on additionne ceux de deux lois de Poisson.
Source : Programme officiel de mathématiques de la classe de MP (CPGE scientifiques, seconde année)
Licence 1 — 21 compétences · 0 avec exercice
Fonctions hyperboliques ch, sh, th
Difficulté 3 sur 5
Définition du cosinus, du sinus et de la tangente hyperboliques à partir de l'exponentielle, parité, dérivées, relation fondamentale liant les carrés du cosinus et du sinus hyperboliques, comportement asymptotique, et réciproques argsh et argth avec leur écriture logarithmique.
Chapitre : Analyse
Fonctions usuelles
Prérequis : Fonction exponentielle, Fonction logarithme népérien, Dérivée d'une fonction composée
Erreurs typiques (5)
Transposer telles quelles les formules de la trigonométrie circulaire et écrire que la somme des carrés du cosinus et du sinus hyperboliques vaut un : c'est leur DIFFÉRENCE qui vaut un.
Croire que le cosinus et le sinus hyperboliques sont périodiques, par analogie avec le cosinus et le sinus.
Dériver le cosinus hyperbolique en l'opposé du sinus hyperbolique : ici la dérivée n'a pas de signe moins.
Confondre la tangente hyperbolique et la tangente, et lui chercher des asymptotes verticales alors qu'elle est définie sur R tout entier.
Croire que la réciproque de la tangente hyperbolique est définie sur R : la tangente hyperbolique ne prend ses valeurs qu'entre moins un et un, et argth n'est définie que là.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Géométrie analytique de l'espace : produit vectoriel, plans et droites
Difficulté 3 sur 5
Repère orthonormé de l'espace, coordonnées, produit scalaire et norme dans l'espace ; produit vectoriel de deux vecteurs (antisymétrie, norme égale à l'aire du parallélogramme, calcul en coordonnées) ; produit mixte et volume d'un parallélépipède ; équation cartésienne d'un plan et vecteur normal, représentation paramétrique d'une droite et d'un plan ; positions relatives, intersection, distance d'un point à un plan et à une droite.
Chapitre : Géométrie
Géométrie affine et euclidienne de l'espace
Prérequis : Produit scalaire, Géométrie repérée, Vecteurs du plan
Erreurs typiques (6)
Traiter le produit vectoriel comme un produit scalaire et lui attribuer un nombre pour résultat, alors qu'il produit un VECTEUR.
Croire le produit vectoriel commutatif : l'échange des deux vecteurs change le résultat en son opposé.
Confondre le vecteur normal d'un plan et un vecteur directeur : les coefficients de l'équation cartésienne donnent le vecteur NORMAL.
Conclure de « deux droites non sécantes » qu'elles sont parallèles : dans l'espace, elles peuvent être non coplanaires.
Oublier de diviser par la norme du vecteur normal dans la formule de la distance d'un point à un plan, et donner une distance qui dépend de l'écriture choisie pour l'équation.
Réutiliser le même paramètre pour deux droites différentes dans une recherche d'intersection, puis conclure à tort qu'elles ne se coupent pas.
Source : J. Grifone, Algèbre linéaire, Cépaduès Éditions
Algorithme d'Euclide, PGCD et théorème de Bézout
Difficulté 4 sur 5
Division euclidienne dans les entiers relatifs ; PGCD et algorithme d'Euclide ; remontée de l'algorithme donnant un couple de coefficients de Bézout ; théorème de Bézout et son cas particulier des entiers premiers entre eux ; description de TOUS les couples solutions à partir d'un couple particulier, et unique représentant normalisé ; théorème de Gauss ; équation diophantienne du premier degré à deux inconnues : condition d'existence (le PGCD divise le second membre) et ensemble complet des solutions.
Prérequis : Divisibilité et nombres premiers, Opérations sur les entiers
Erreurs typiques (6)
Donner 0 comme PGCD parce que l'algorithme d'Euclide se termine sur un reste nul : le PGCD est le DERNIER RESTE NON NUL, celui d'avant.
Écrire l'identité de Bézout sous la forme au + bv = 1 alors que le PGCD vaut d strictement plus grand que 1 : la forme égale à 1 caractérise les entiers premiers entre eux, elle n'est pas le cas général.
Perdre un signe en remontant l'algorithme, parce que le reste r = a − qb est réinjecté dans la ligne précédente sans parenthèses autour du quotient.
Croire le couple de Bézout unique, alors qu'il y en a une infinité : on passe de l'un à l'autre en ajoutant b/d au premier coefficient et en retranchant a/d au second.
Déclarer l'équation ax + by = c sans solution après quelques essais infructueux, sans vérifier la seule condition qui décide : le PGCD de a et b divise-t-il c ?
Confondre le théorème de Gauss et le théorème de Bézout, et conclure de « a divise bc » que « a divise b ou a divise c » sans l'hypothèse de primalité entre a et b.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Approximation d'une solution : dichotomie et méthode de Newton
Difficulté 4 sur 5
Localisation d'une solution par le théorème des valeurs intermédiaires ; algorithme de dichotomie, division par deux de l'amplitude à chaque étape, nombre d'étapes nécessaire pour atteindre une précision donnée et erreur commise en prenant le milieu ; méthode de Newton comme suite construite par les tangentes successives, hypothèses de fonctionnement et comparaison des deux vitesses de convergence.
Prérequis : Limites et continuité de fonctions, Dérivée d'un produit, d'un quotient, Limites de suites
Erreurs typiques (7)
Lancer la dichotomie sans avoir vérifié que la fonction change de signe entre les deux bornes : sans ce changement de signe, l'algorithme tourne et renvoie un nombre qui n'approche aucune solution.
Confondre l'amplitude de l'intervalle obtenu et l'erreur commise : en prenant le milieu, l'erreur vaut la MOITIÉ de l'amplitude.
Compter une étape de trop ou de moins, en confondant le nombre d'étapes et le nombre de bornes calculées.
Croire que la dichotomie converge d'autant plus vite que la fonction est régulière : le nombre d'étapes ne dépend que de l'amplitude de départ et de la précision demandée, jamais de la fonction.
Écrire l'itération de Newton avec un signe plus, ou oublier de diviser par la dérivée : on ne retrouve alors pas le point où la tangente coupe l'axe des abscisses.
Arrêter l'algorithme parce que l'image est petite et conclure que le point est proche de la solution : si la dérivée est petite, une image minuscule peut correspondre à un point très éloigné.
Partir d'un point où la dérivée s'annule : la tangente est alors horizontale et l'itération n'est pas définie.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Borne supérieure et propriété fondamentale de R
Difficulté 4 sur 5
Majorant, minorant, maximum et borne supérieure d'une partie de R ; propriété de la borne supérieure (toute partie non vide et majorée en admet une) ; caractérisation d'une borne supérieure par une approche à epsilon près ; partie entière et densité de Q dans R ; lecture de la borne supérieure comme limite d'une suite d'éléments de la partie.
Chapitre : Analyse
Nombres réels
Prérequis : Limites de suites
Erreurs typiques (6)
Confondre borne supérieure et maximum, et conclure qu'une partie n'a pas de borne supérieure parce qu'elle n'a pas de plus grand élément : l'intervalle ouvert de 0 à 1 a pour borne supérieure 1, qu'il ne contient pas.
Croire que la borne supérieure appartient toujours à la partie, et l'utiliser comme un élément dans un calcul.
Vérifier seulement qu'un nombre majore la partie, sans montrer qu'il est le PLUS PETIT des majorants : c'est la seconde moitié de la définition, et c'est celle qui distingue la borne supérieure d'un majorant quelconque.
Écrire la caractérisation à epsilon près en oubliant que l'élément exhibé doit APPARTENIR à la partie : sans cette appartenance, la propriété est vraie de n'importe quel majorant.
Oublier l'hypothèse « majorée » et affirmer que toute partie non vide de R admet une borne supérieure : l'ensemble des entiers naturels est non vide et n'en a pas.
Appliquer la propriété à Q, où elle est fausse : la partie des rationnels de carré inférieur à 2 est majorée et n'a pas de borne supérieure rationnelle.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Calcul de primitives : formes usuelles, changement de variable, éléments simples
Difficulté 4 sur 5
Reconnaissance des formes composées dont la primitive est immédiate ; intégration par parties RÉPÉTÉE, jusqu'à faire réapparaître l'intégrale de départ ou à établir une relation de récurrence entre intégrales successives — la technique elle-même est acquise en terminale, c'est son itération qui est nouvelle ; changement de variable avec transformation des bornes ; primitives des fractions rationnelles simples par décomposition en éléments de première espèce ou par mise sous forme canonique du dénominateur.
Prérequis : Primitives, Intégrale et calcul d'aires, Dérivée d'une fonction composée
Erreurs typiques (6)
Changer de variable sans transformer les bornes, et évaluer la nouvelle primitive aux anciennes.
Traiter la différentielle comme un symbole décoratif et oublier le facteur qu'elle apporte lors du changement de variable.
Écrire la primitive du quotient d'une dérivée par la fonction comme un logarithme sans valeur absolue, sans avoir regardé le signe de la fonction sur l'intervalle d'étude.
Décomposer l'inverse d'un produit de deux facteurs du premier degré en la différence des deux inverses, en oubliant le facteur constant qui vient de l'écart entre les deux racines.
Appliquer la règle de la primitive d'une puissance de x au cas de l'exposant moins un, où elle donne une division par zéro.
Arrêter une intégration par parties à la première ligne, sans calculer la seconde intégrale, et présenter le résultat intermédiaire comme la primitive cherchée.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Congruences et anneau des classes de reste
Difficulté 4 sur 5
Congruence modulo n, compatibilité avec la somme et le produit, classes de reste et anneau Z/nZ ; critère d'inversibilité (une classe est inversible si et seulement si son représentant est premier avec n) et calcul effectif de l'inverse par Bézout ; résolution de la congruence ax ≡ c modulo n, condition d'existence et NOMBRE exact de solutions modulo n ; petit théorème de Fermat et calcul de puissances modulaires ; théorème des restes chinois sur deux modules premiers entre eux.
Chapitre : Arithmétique et structures algébriques
Congruences, classes de reste, inversibilité
Prérequis : Algorithme d'Euclide, PGCD et théorème de Bézout, Divisibilité et nombres premiers
Erreurs typiques (6)
Diviser les deux membres d'une congruence par un entier non inversible : de 6x ≡ 6 modulo 8 on ne peut pas déduire x ≡ 1, car 6 n'est pas inversible modulo 8.
Chercher un inverse de a modulo n sans vérifier d'abord que a et n sont premiers entre eux, puis conclure d'un échec de calcul que l'énoncé est faux.
Donner une seule solution à ax ≡ c modulo n alors que le PGCD de a et n vaut d strictement plus grand que 1 : il y en a exactement d parmi les restes, ou aucune.
Appliquer le petit théorème de Fermat avec un module non premier, ou avec une base multiple du module.
Réduire l'EXPOSANT modulo n au lieu de réduire la base, en écrivant que a puissance k modulo n ne dépend que de k modulo n.
Prendre pour représentant d'une classe un entier négatif et le traiter comme le reste de la division euclidienne, qui est toujours positif ou nul.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Continuité sur un segment et théorèmes globaux
Difficulté 4 sur 5
Théorème des valeurs intermédiaires énoncé et démontré, image continue d'un segment, théorème des bornes atteintes, théorème de la bijection pour une fonction continue strictement monotone et continuité de la réciproque.
Chapitre : Analyse
Limites et continuité
Prérequis : Limites et continuité de fonctions, Convergence d'une suite : définition quantifiée
Erreurs typiques (5)
Appliquer le théorème des valeurs intermédiaires sans avoir vérifié la continuité sur l'intervalle tout entier.
Conclure à l'unicité de la solution sans invoquer la stricte monotonie : le théorème des valeurs intermédiaires seul ne la donne pas.
Croire que l'image d'un intervalle est un intervalle de même nature : l'image d'un SEGMENT est un segment, celle d'un intervalle ouvert ne l'est pas.
Confondre borne supérieure et maximum : une fonction continue sur un segment atteint ses bornes, la même fonction sur un intervalle ouvert peut ne pas les atteindre.
Utiliser le théorème de la bijection sans vérifier la stricte monotonie, qui est l'hypothèse rendant la réciproque continue.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Convergence d'une suite : définition quantifiée
Difficulté 4 sur 5
Définition de la limite avec les quantificateurs (pour tout epsilon > 0, il existe un rang N tel que pour tout n ≥ N, l'écart au but reste plus petit que epsilon), unicité de la limite, suites bornées, négation de la convergence, théorème de la limite monotone et suites adjacentes.
Intervertir les deux premiers quantificateurs et écrire « il existe N tel que pour tout epsilon » : cette proposition décrit une suite stationnaire, pas une suite convergente.
Écrire « il existe n ≥ N » au lieu de « pour tout n ≥ N » : on définit alors une valeur d'adhérence, que la suite peut approcher sans converger.
Chercher le plus petit rang N possible, alors que n'importe quel rang convenable démontre la convergence.
Nier la convergence en gardant l'ordre des quantificateurs, au lieu d'échanger « pour tout » et « il existe » et de nier l'inégalité finale.
Croire qu'une suite bornée converge : la suite de terme général (−1)^n est bornée et divergente.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Développements limités
Difficulté 4 sur 5
Formule de Taylor-Young, DL usuels en 0 (e^x, ln(1+x), (1+x)^α, sin, cos), opérations sur les DL, applications aux limites et équivalents.
Prérequis : Dérivée d'une fonction composée, Intégrale et calcul d'aires
Erreurs typiques (3)
Oublier le reste o(x^n) ou le traiter comme nul.
Composer des DL sans vérifier que le terme intérieur tend vers 0.
Tronquer à un ordre insuffisant puis conclure faussement à une limite.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Équations différentielles linéaires du premier ordre à coefficients variables
Difficulté 4 sur 5
Résolution sur un intervalle d'une équation du premier ordre dont le coefficient dépend de la variable : solution générale de l'équation homogène par une primitive du coefficient, recherche d'une solution particulière par variation de la constante, structure de l'ensemble des solutions, et problème de Cauchy avec unicité de la solution vérifiant une condition initiale.
Chapitre : Analyse
Équations différentielles
Prérequis : Équations différentielles y' = ay + b, Primitives, Dérivée d'une fonction composée
Erreurs typiques (6)
Réutiliser la solution exponentielle de terminale, valable pour un coefficient CONSTANT, alors que le coefficient dépend de la variable : il faut une primitive de ce coefficient à l'exposant.
Dans la variation de la constante, dériver la constante comme si elle en était restée une : c'est précisément parce qu'elle devient une fonction que la méthode marche.
Résoudre sur R une équation dont le coefficient n'est pas défini partout, au lieu de se placer sur un intervalle où l'équation est normalisable.
Oublier la solution particulière et ne garder que les solutions de l'équation homogène.
Déterminer la constante avec la condition initiale AVANT d'avoir ajouté la solution particulière : la constante trouvée ne vaut alors plus rien.
Oublier la valeur absolue en primitivant un quotient et perdre une partie des solutions selon le signe.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Fonctions réciproques : arcsin, arccos, arctan
Difficulté 4 sur 5
Bijection réciproque d'une fonction continue strictement monotone, symétrie des deux courbes par rapport à la première bissectrice, dérivée de la réciproque ; restrictions principales du sinus, du cosinus et de la tangente ; domaines et images de arcsin, arccos et arctan, leurs dérivées, et la simplification d'expressions composées telles que le cosinus d'un arc sinus.
Chapitre : Analyse
Fonctions usuelles
Prérequis : Fonctions sinus et cosinus, Limites et continuité de fonctions, Dérivée d'une fonction composée
Erreurs typiques (6)
Écrire que l'arc sinus du sinus de x vaut x pour tout réel x : l'égalité ne vaut que sur l'intervalle de restriction, de moins un demi-pi à un demi-pi.
Lire l'exposant moins un comme un inverse et confondre l'arc tangente avec l'inverse de la tangente.
Donner un arc cosinus en degrés : ces fonctions renvoient un nombre réel, et ce nombre est une mesure en radians.
Oublier que arcsin et arccos ne sont définies que sur l'intervalle de moins un à un, et les appliquer à un nombre de valeur absolue plus grande que un.
Dériver l'arc tangente en un sur le carré de un plus x, au lieu de un sur un plus le carré de x.
Écrire que la somme de l'arc tangente de x et de l'arc tangente de son inverse vaut toujours un demi-pi, sans distinguer le signe de x — pour x négatif, la somme vaut moins un demi-pi.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Intégration sur un segment
Difficulté 4 sur 5
Intégrale d'une fonction continue par morceaux sur un segment, linéarité, relation de Chasles, positivité et inégalité de la moyenne, sommes de Riemann d'une fonction continue, intégration par parties et changement de variable.
Chapitre : Analyse
Intégration
Prérequis : Intégrale et calcul d'aires, Continuité sur un segment et théorèmes globaux
Erreurs typiques (5)
Utiliser la positivité de l'intégrale sans vérifier que la borne inférieure est la plus petite des deux.
Oublier de transformer les bornes lors d'un changement de variable, ou d'y reporter le facteur donné par la différentielle.
Oublier le facteur de largeur devant une somme de Riemann, et faire tendre vers l'intégrale une somme qui ne la représente pas.
Croire qu'une fonction continue positive d'intégrale nulle peut être non nulle : elle est identiquement nulle, et c'est la continuité qui le garantit.
Intervertir sans précaution une limite et une intégrale.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Loi de composition interne et structure de groupe
Difficulté 4 sur 5
Loi de composition interne, associativité, élément neutre, symétrique ; définition d'un groupe et d'un groupe abélien ; sous-groupe et caractérisation par la stabilité ; ordre d'un élément dans un groupe fini ; morphisme de groupes, noyau et image ; exemples travaillés : le groupe additif des classes de reste, le groupe multiplicatif des inversibles modulo n, le groupe des permutations d'un ensemble fini, le groupe des isométries d'une figure.
Chapitre : Arithmétique et structures algébriques
Groupes, sous-groupes, morphismes
Prérequis : Congruences et anneau des classes de reste, Opérations sur les entiers
Erreurs typiques (6)
Oublier de vérifier que la loi est INTERNE avant tout le reste : une partie qui n'est stable pour rien n'est pas un sous-groupe, quelle que soit la suite du raisonnement.
Confondre l'élément neutre et l'élément absorbant, et proposer 0 comme neutre d'un groupe multiplicatif.
Croire que tout groupe est commutatif, et simplifier une expression en déplaçant les facteurs : la composition des permutations ne le permet pas.
Vérifier qu'une partie contient le neutre et qu'elle est stable par la loi, puis conclure « sous-groupe » sans avoir vérifié la stabilité par passage au symétrique.
Confondre l'ordre d'un GROUPE (son nombre d'éléments) et l'ordre d'un ÉLÉMENT (le plus petit exposant qui redonne le neutre).
Écrire que les entiers non nuls forment un groupe pour la multiplication, en oubliant que seuls 1 et −1 y ont un symétrique entier.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Polynômes : division euclidienne, racines et factorisation
Difficulté 4 sur 5
Polynôme formel à coefficients réels ou complexes, degré et degré d'un produit ; division euclidienne d'un polynôme par un polynôme non nul, unicité du quotient et du reste ; racine et divisibilité par X − a, multiplicité d'une racine et caractérisation par les dérivées successives ; PGCD de deux polynômes par l'algorithme d'Euclide et identité de Bézout polynomiale ; factorisation en produit d'irréductibles sur les complexes puis sur les réels ; relations entre coefficients et racines.
Chapitre : Arithmétique et structures algébriques
Polynômes à une indéterminée
Prérequis : Développement et factorisation, Équations du second degré, Nombres complexes, Algorithme d'Euclide, PGCD et théorème de Bézout
Erreurs typiques (6)
Confondre le polynôme formel et la fonction polynomiale associée, et conclure de l'égalité des valeurs sur quelques points l'égalité des polynômes.
Écrire que le degré d'une somme est la somme des degrés, ou que le degré d'un produit est le maximum des degrés : c'est exactement l'inverse.
Arrêter la division euclidienne quand le reste a le même degré que le diviseur, au lieu de continuer jusqu'à un degré STRICTEMENT inférieur.
Compter une racine double comme une seule racine dans le décompte des racines d'un polynôme scindé.
Croire qu'un polynôme de degré n à coefficients réels a toujours n racines réelles, alors que le théorème de d'Alembert-Gauss ne les garantit que dans les complexes.
Factoriser sur les réels en laissant un facteur du second degré de discriminant positif, qui n'est donc pas irréductible.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Relations de comparaison : négligeabilité et équivalents
Difficulté 4 sur 5
Domination, négligeabilité et équivalence pour les suites et pour les fonctions, opérations licites sur les équivalents (produit, quotient, puissance), croissances comparées, et usage d'un équivalent pour lever une forme indéterminée.
Chapitre : Analyse
Analyse asymptotique
Prérequis : Convergence d'une suite : définition quantifiée, Limites et continuité de fonctions
Erreurs typiques (5)
Additionner des équivalents : de deux équivalences on ne déduit pas celle de la somme.
Composer un équivalent par une fonction : une équivalence ne se transporte ni par l'exponentielle ni par le logarithme.
Écrire qu'une suite est équivalente à zéro : cela signifie qu'elle est nulle à partir d'un certain rang, ce qui n'est jamais le sens visé.
Confondre négligeabilité et domination, et lire « petit o » comme « grand O ».
Garder un reste « petit o » dans une chaîne d'égalités comme s'il s'agissait d'un terme calculable.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Suites définies par récurrence
Difficulté 4 sur 5
Étude d'une suite vérifiant une relation du type « terme suivant = f(terme courant) » : intervalle stable, monotonie, majoration, convergence par le théorème de la limite monotone, puis identification de la limite comme point fixe de f par continuité.
Chapitre : Analyse
Suites numériques
Prérequis : Convergence d'une suite : définition quantifiée, Limites et continuité de fonctions
Erreurs typiques (4)
Écrire « la limite vérifie l = f(l) » avant d'avoir démontré que la suite converge : le point fixe ne donne la limite que si elle existe.
Étudier la monotonie de f et en conclure celle de la suite : f croissante rend la suite monotone, f décroissante ne le fait pas.
Oublier de vérifier que l'intervalle est stable par f, si bien que la récurrence sort du domaine où l'étude est menée.
Conclure à la convergence d'une suite croissante sans exhiber de majorant.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Théorème de Rolle et accroissements finis
Difficulté 4 sur 5
Extremum intérieur et annulation de la dérivée, théorème de Rolle, égalité et inégalité des accroissements finis, caractérisation de la monotonie par le signe de la dérivée, théorème de la limite de la dérivée.
Chapitre : Analyse
Dérivabilité
Prérequis : Continuité sur un segment et théorèmes globaux, Dérivée d'un produit, d'un quotient
Erreurs typiques (5)
Appliquer le théorème de Rolle sans vérifier l'égalité des valeurs aux deux bornes.
Exiger la dérivabilité aux bornes : la continuité sur le segment fermé et la dérivabilité sur l'intervalle ouvert suffisent.
Croire que le point donné par les accroissements finis est unique, ou qu'il se calcule : le théorème affirme seulement son existence.
Appliquer l'ÉGALITÉ des accroissements finis à une fonction à valeurs complexes ou vectorielles, où seule l'inégalité subsiste.
Déduire d'une dérivée positive une croissance stricte, sans distinguer positivité et positivité stricte.
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Variables aléatoires à densité
Difficulté 4 sur 5
Variable aléatoire réelle à densité, fonction de répartition et lien avec la densité ; probabilité d'un intervalle comme intégrale de la densité, et conséquence sur la probabilité d'une valeur isolée ; espérance et variance comme intégrales ; lois usuelles : uniforme sur un intervalle, exponentielle et son absence de mémoire, normale et lecture d'une table après centrage et réduction ; simulation d'une loi par inversion de la fonction de répartition.
Chapitre : Probabilités et statistique
Lois continues et loi normale en biostatistique
Prérequis : Variables aléatoires, Intégrale et calcul d'aires, Primitives
Erreurs typiques (6)
Lire une densité comme une probabilité, et s'étonner qu'elle dépasse 1 : c'est son INTÉGRALE qui vaut 1, pas ses valeurs.
Refuser d'écrire que la probabilité d'une valeur isolée est nulle, en objectant que cette valeur est pourtant possible.
Distinguer les inégalités strictes des inégalités larges pour une variable à densité, alors qu'elles donnent ici la même probabilité.
Calculer l'espérance comme l'intégrale de la densité seule, en oubliant le facteur x devant.
Oublier de centrer ET de réduire avant de lire la table de la loi normale, ou diviser par la variance au lieu de l'écart-type.
Transposer à une loi continue les formules d'une loi discrète et sommer des probabilités valeur par valeur.
Source : S. Ross, Initiation aux probabilités, Presses polytechniques et universitaires romandes
Équations différentielles linéaires du second ordre à coefficients constants
Prérequis : Équations différentielles y' = ay + b, Fonctions sinus et cosinus, Nombres complexes
Erreurs typiques (3)
Oublier le facteur x devant la seconde solution lorsque Δ = 0.
Garder une solution complexe sans repasser à la forme réelle (cos, sin) quand Δ < 0.
Chercher une solution particulière de la même forme que la solution homogène (résonance).
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Séries numériques : convergence
Difficulté 5 sur 5
Somme partielle et nature d'une série, condition nécessaire de convergence, séries de référence (géométriques, séries de Riemann), critères de comparaison et d'équivalence pour les séries à termes positifs, convergence absolue.
Chapitre : Analyse
Séries numériques
Prérequis : Convergence d'une suite : définition quantifiée, Suites arithmétiques et géométriques
Erreurs typiques (5)
Conclure que la série converge parce que son terme général tend vers 0 : la condition est nécessaire, pas suffisante, et la série harmonique le montre.
Confondre la suite des termes et la suite des sommes partielles, et dire « la série tend vers 0 » pour « le terme général tend vers 0 ».
Appliquer un critère de comparaison à des termes de signe quelconque, alors qu'il suppose des termes positifs.
Retenir que la série de Riemann de terme général 1/n^a converge dès que a ≥ 1 : le cas a = 1 diverge, la condition est a > 1.
Manipuler une série convergente comme une somme finie (réordonner les termes, séparer une somme en deux morceaux divergents).
Source : BO spécial n°1 du 11 février 2021 — programme de mathématiques de la classe de MPSI
Licence 2 — 14 compétences · 0 avec exercice
Anneaux, idéaux et anneaux quotients
Difficulté 4 sur 5
Anneau, sous-anneau, anneau commutatif unitaire, éléments inversibles et diviseurs de zéro, anneau intègre, corps ; morphisme d'anneaux, noyau et image ; idéal, idéal engendré, idéaux de l'anneau des entiers relatifs et de l'anneau des polynômes à coefficients dans un corps ; anneau quotient et passage au quotient d'un morphisme ; l'anneau des classes de reste modulo n, ses éléments inversibles et le critère qui en fait un corps ; caractéristique d'un anneau.
Chapitre : Structures algébriques
Anneaux, idéaux, quotients, corps finis premiers
Prérequis : Théorème de Lagrange, sous-groupes distingués et groupes quotients, Divisibilité et nombres premiers
Erreurs typiques (7)
Simplifier une égalité $ab = ac$ par $a$ dans un anneau quelconque, sans vérifier que $a$ n'est pas diviseur de zéro.
Confondre sous-anneau et idéal : un idéal qui contient l'unité est l'anneau tout entier, alors qu'un sous-anneau contient toujours l'unité.
Croire que l'anneau des classes de reste modulo $n$ est un corps pour tout $n$, sans regarder si $n$ est premier.
Chercher l'inverse d'une classe modulo $n$ sans vérifier d'abord que son représentant est premier avec $n$.
Croire que l'image d'un morphisme d'anneaux est un idéal de l'anneau d'arrivée, alors que seul le noyau est un idéal.
Croire que tout idéal d'un anneau de polynômes est engendré par un seul élément sans hypothèse sur l'anneau des coefficients.
Additionner les caractéristiques ou raisonner dans un anneau de caractéristique deux comme si le signe moins y changeait quelque chose.
Source : D. Perrin, Cours d'algèbre, Ellipses
Espaces métriques : ouverts, fermés, adhérence
Difficulté 4 sur 5
Distance et espace métrique, boules ouvertes et fermées, parties ouvertes et fermées, intérieur, adhérence et frontière, densité, caractérisation séquentielle de l'adhérence et de la continuité, distances équivalentes et topologie induite.
Chapitre : Topologie et analyse
Espaces métriques
Prérequis : Limites de suites, Limites et continuité de fonctions
Erreurs typiques (5)
Croire qu'une partie est soit ouverte soit fermée : dans tout espace métrique, l'espace entier et la partie vide sont les deux à la fois, et l'intervalle semi-ouvert [0 ; 1[ n'est ni l'un ni l'autre dans l'ensemble des réels.
Confondre la boule fermée de centre a et de rayon r avec l'adhérence de la boule ouverte de mêmes centre et rayon : elles coïncident dans un espace vectoriel normé, pas dans un espace métrique quelconque — dans un espace discret, l'adhérence de la boule ouverte de rayon 1 est réduite au centre alors que la boule fermée est l'espace entier.
Oublier que « ouvert » et « fermé » dépendent de l'espace AMBIANT : le segment [0 ; 1] est fermé dans l'ensemble des réels et ouvert dans lui-même pour la topologie induite.
Croire qu'une intersection quelconque d'ouverts est ouverte : l'intersection des intervalles ]−1/n ; 1/n[ pour n entier est réduite à zéro, qui n'est pas un ouvert. Seules les intersections FINIES sont préservées.
Écrire une majoration dont le seuil delta dépend encore du point considéré, puis conclure à la continuité UNIFORME : le seuil doit être choisi une fois pour toutes.
Source : Arrêté du 30 juillet 2018 relatif au diplôme national de licence — cadre national des formations ; le contenu de la mention mathématiques est fixé par chaque université, il n'existe pas de programme national détaillé
Formes bilinéaires symétriques et formes quadratiques
Difficulté 4 sur 5
Forme bilinéaire sur un espace vectoriel réel de dimension finie, symétrie, forme quadratique associée et forme polaire, identité de polarisation et le facteur un demi qu'elle porte ; matrice d'une forme bilinéaire symétrique dans une base et lecture des coefficients des termes rectangles comme des demi-coefficients hors diagonale ; effet d'un changement de base (matrices congruentes) et invariance du rang ; noyau d'une forme quadratique, forme dégénérée ou non dégénérée, vecteurs isotropes et cône isotrope, distinction entre ce cône et le noyau.
Chapitre : Algèbre bilinéaire et hermitienne
Formes bilinéaires symétriques, forme polaire, matrice, rang
Prérequis : Matrices et systèmes linéaires, Systèmes de deux équations à deux inconnues, Produit scalaire
Erreurs typiques (7)
Oublier le facteur un demi de l'identité de polarisation et prendre pour forme polaire la différence $q(u + v) - q(u) - q(v)$, qui vaut le DOUBLE de la bonne valeur.
Écrire la matrice de la forme quadratique en reportant tel quel le coefficient du terme rectangle hors de la diagonale, au lieu de sa moitié : la matrice obtenue n'est plus celle de la forme.
Traiter une forme quadratique comme une application linéaire et écrire $q(\lambda u) = \lambda\, q(u)$ au lieu de $\lambda^{2} q(u)$.
Écrire $q(u + v) = q(u) + q(v)$, c'est-à-dire oublier le terme rectangle qui est exactement ce que la forme polaire mesure.
Confondre le NOYAU de la forme (les vecteurs orthogonaux à tout l'espace, qui forment un sous-espace) et le CÔNE ISOTROPE (les vecteurs d'image nulle, qui n'en forment pas un en général).
Appeler « forme bilinéaire » une application linéaire en la première variable seulement, sans vérifier la seconde.
Croire qu'une forme quadratique non nulle ne s'annule qu'en zéro, ce qui n'est vrai que si elle est définie.
Source : J.-P. Ramis, A. Warusfel (dir.), Mathématiques tout-en-un pour la licence — Niveau L2, Dunod
Théorème de Lagrange, sous-groupes distingués et groupes quotients
Difficulté 4 sur 5
Sous-groupe engendré par une partie, ordre d'un élément ; classes à gauche modulo un sous-groupe, indice, théorème de Lagrange et ses conséquences (l'ordre d'un élément divise l'ordre du groupe, tout groupe d'ordre premier est cyclique) ; sous-groupe distingué, groupe quotient et sa loi, projection canonique ; premier théorème d'isomorphisme ; groupe symétrique : décomposition en cycles à supports disjoints, transpositions, signature d'une permutation et groupe alterné.
Chapitre : Structures algébriques
Lagrange, sous-groupes distingués, quotients, groupe symétrique
Prérequis : Divisibilité et nombres premiers, Opérations sur les entiers
Erreurs typiques (7)
Utiliser la réciproque du théorème de Lagrange : un diviseur de l'ordre du groupe ne fournit pas toujours un sous-groupe de cet ordre.
Former le quotient par un sous-groupe qui n'est pas distingué : la loi sur les classes n'y est pas définie.
Croire que le groupe quotient est un sous-groupe du groupe de départ, alors que ses éléments sont des CLASSES, pas des éléments du groupe.
Confondre l'ordre d'un élément et l'indice du sous-groupe qu'il engendre.
Prendre pour signature d'un cycle de longueur $k$ le nombre $(-1)^{k}$, alors qu'un tel cycle se décompose en $k - 1$ transpositions.
Décomposer une permutation en cycles sans vérifier que leurs supports sont disjoints, puis composer comme si l'ordre n'importait pas.
Croire que tout groupe est commutatif et échanger deux permutations dans un produit.
Source : D. Perrin, Cours d'algèbre, Ellipses
Compacité et connexité
Difficulté 5 sur 5
Compacité séquentielle, propriété de Borel–Lebesgue, compacts d'un espace de dimension finie (Bolzano–Weierstrass, Heine–Borel), image continue d'un compact, théorème de Heine sur la continuité uniforme ; parties connexes et connexes par arcs, image continue d'un connexe, théorème des valeurs intermédiaires relu topologiquement.
Chapitre : Topologie et analyse
Compacité, connexité
Prérequis : Espaces métriques : ouverts, fermés, adhérence, Limites et continuité de fonctions
Erreurs typiques (5)
Retenir « compact = fermé borné » comme une définition : c'est un THÉORÈME, et il est propre à la dimension finie ; la boule unité fermée d'un espace de dimension infinie est fermée, bornée et non compacte.
Extraire une sous-suite convergente d'une suite bornée dans un espace quelconque : le théorème de Bolzano–Weierstrass suppose la dimension finie.
Conclure qu'une fonction continue sur un intervalle OUVERT borné atteint ses bornes : la fonction inverse sur ]0 ; 1] montre que non — l'hypothèse est la compacité, pas seulement le caractère borné.
Confondre connexe et convexe : un cercle est connexe par arcs et n'est pas convexe.
Croire qu'une réunion de deux connexes est connexe : elle ne l'est que si les deux parties se rencontrent.
Source : Arrêté du 30 juillet 2018 relatif au diplôme national de licence — cadre national des formations ; le contenu de la mention mathématiques est fixé par chaque université, il n'existe pas de programme national détaillé
Complétude et théorème du point fixe de Banach
Difficulté 5 sur 5
Suites de Cauchy, espaces métriques complets, exemples et contre-exemples (l'ensemble des rationnels n'est pas complet), parties complètes d'un espace métrique, théorème du point fixe pour une application contractante d'un complet dans lui-même, majoration a priori de l'erreur après n itérations, méthode des approximations successives.
Appliquer le théorème du point fixe sans vérifier la STABILITÉ : une application peut être contractante sur un segment sans envoyer ce segment dans lui-même, et alors la suite des itérés en sort et le théorème ne dit plus rien.
Prendre pour contraction une application qui vérifie seulement que l'image de deux points est strictement plus proche que ces deux points : il faut un rapport k strictement inférieur à 1 INDÉPENDANT du couple, sans quoi le théorème est faux — la fonction qui à x associe x + 1/x sur [1 ; +∞[ n'a aucun point fixe.
Confondre « suite de Cauchy » et « suite dont les écarts entre termes consécutifs tendent vers zéro » : les sommes partielles de la série harmonique vérifient la seconde propriété et divergent.
Croire qu'un fermé borné est complet dans n'importe quel espace métrique : c'est vrai dans un espace de dimension finie, faux en général, et c'est la COMPLÉTUDE de l'espace ambiant qui rend un fermé complet.
Majorer la constante de Lipschitz par la valeur absolue de la dérivée en UN SEUL point au lieu du supremum de la valeur absolue de la dérivée sur tout l'intervalle.
Source : Arrêté du 30 juillet 2018 relatif au diplôme national de licence — cadre national des formations ; le contenu de la mention mathématiques est fixé par chaque université, il n'existe pas de programme national détaillé
Couples de variables aléatoires à densité et covariance
Difficulté 5 sur 5
Couple de variables aléatoires réelles admettant une densité conjointe, support de cette densité, lois marginales obtenues par intégration partielle ; indépendance caractérisée par la factorisation de la densité conjointe ; densité conditionnelle ; espérance d'une fonction du couple par le théorème de transfert ; covariance, bilinéarité, variance d'une somme, coefficient de corrélation et son encadrement ; le fait qu'une covariance nulle n'entraîne pas l'indépendance ; changement de variables et facteur jacobien.
Chapitre : Probabilités
Couples à densité, lois marginales, indépendance, covariance
Prérequis : Variables aléatoires, Intégrale et calcul d'aires, Primitives
Erreurs typiques (7)
Multiplier les deux densités marginales pour obtenir la densité conjointe, alors que cette factorisation est la DÉFINITION de l'indépendance et non une propriété générale.
Conclure de « covariance nulle » à « variables indépendantes » : l'implication ne vaut que dans l'autre sens.
Oublier le facteur jacobien lors d'un changement de variables, et obtenir une densité dont l'intégrale ne vaut plus un.
Intégrer sur tout le plan sans tenir compte du support de la densité, ce qui ajoute des morceaux où la densité est nulle mais les bornes fausses.
Écrire que la variance d'une somme est la somme des variances sans indépendance et sans terme de covariance.
Confondre la densité conjointe et la fonction de répartition conjointe, et dériver ou intégrer dans le mauvais sens.
Croire qu'un coefficient de corrélation nul signifie « aucune relation », alors qu'il ne mesure que la partie linéaire de la relation.
Source : D. Foata, A. Fuchs, Calcul des probabilités, Dunod
Espaces hermitiens et endomorphismes normaux
Difficulté 5 sur 5
Forme sesquilinéaire sur un espace vectoriel complexe, produit scalaire hermitien et sa symétrie conjuguée, norme associée, inégalité de Cauchy-Schwarz complexe ; bases orthonormées et orthonormalisation de Gram-Schmidt avec conjugaison du coefficient de projection ; adjoint d'un endomorphisme et matrice transconjuguée ; matrices hermitiennes, unitaires, endomorphismes normaux ; réduction : toute matrice normale est diagonalisable dans une base orthonormée, les valeurs propres d'une matrice hermitienne sont réelles, celles d'une matrice unitaire de module un.
Chapitre : Algèbre bilinéaire et hermitienne
Produit scalaire hermitien, adjoint, endomorphismes normaux
Prérequis : Formes bilinéaires symétriques et formes quadratiques, Espaces euclidiens, orthogonalité et projection orthogonale, Nombres complexes, Matrices et systèmes linéaires
Erreurs typiques (7)
Traiter le produit scalaire hermitien comme bilinéaire et sortir un scalaire complexe de la seconde variable sans le conjuguer.
Écrire que le produit hermitien de deux vecteurs ne change pas quand on les échange, alors que l'échange le remplace par son CONJUGUÉ.
Transposer une matrice sans la conjuguer pour former l'adjoint, et appeler « hermitienne » une matrice complexe seulement symétrique.
Croire qu'une matrice hermitienne peut avoir une valeur propre non réelle, ou qu'une matrice unitaire peut avoir une valeur propre de module différent de un.
Appliquer le procédé de Gram-Schmidt en oubliant de conjuguer le coefficient de projection, ce qui détruit l'orthogonalité dès le deuxième vecteur.
Confondre matrice unitaire et matrice hermitienne : ce sont deux conditions indépendantes, une matrice peut vérifier l'une sans l'autre.
Appliquer le théorème spectral réel à une matrice complexe symétrique, qui n'est en général pas diagonalisable en base orthonormée.
Source : J.-P. Ramis, A. Warusfel (dir.), Mathématiques tout-en-un pour la licence — Niveau L2, Dunod
Espaces vectoriels normés et applications linéaires continues
Difficulté 5 sur 5
Norme et distance associée, normes de la somme des valeurs absolues, euclidienne et du maximum, normes équivalentes et équivalence de toutes les normes en dimension finie, continuité d'une application linéaire caractérisée par sa bornitude, norme d'opérateur, espaces de Banach et exemple des fonctions bornées munies de la norme uniforme.
Chapitre : Topologie et analyse
Espaces vectoriels normés
Prérequis : Espaces métriques : ouverts, fermés, adhérence, Vecteurs du plan, Matrices et systèmes linéaires
Erreurs typiques (5)
Croire que toutes les normes sont équivalentes : le théorème est vrai en dimension FINIE, et il est faux sur l'espace des fonctions continues, où la norme de l'intégrale de la valeur absolue et la norme uniforme ne le sont pas.
Affirmer qu'une application linéaire est continue parce qu'elle est linéaire : c'est automatique en dimension finie seulement — la dérivation sur les polynômes munis de la norme uniforme est linéaire et non continue.
Confondre la norme d'un vecteur et la norme d'opérateur d'une application, puis majorer la norme de l'image par la seule norme de l'opérateur, en oubliant le facteur qui porte la norme du vecteur.
Oublier l'axiome de séparation : une application qui vérifie l'homogénéité et l'inégalité triangulaire mais s'annule sur un vecteur non nul est une semi-norme, pas une norme.
Vérifier l'inégalité triangulaire sur quelques exemples numériques et conclure qu'une formule proposée est une norme.
Source : Arrêté du 30 juillet 2018 relatif au diplôme national de licence — cadre national des formations ; le contenu de la mention mathématiques est fixé par chaque université, il n'existe pas de programme national détaillé
Fonctions holomorphes (introduction)
Difficulté 5 sur 5
Dérivabilité au sens complexe, équations de Cauchy–Riemann et lien avec la différentiabilité réelle, fonctions entières usuelles (exponentielle, polynômes, sommes de séries entières), intégrale le long d'un chemin, théorème de Cauchy sur un disque et formule intégrale de Cauchy, analyticité d'une fonction holomorphe, principe du maximum et théorème de Liouville.
Chapitre : Analyse complexe
Fonctions holomorphes
Prérequis : Nombres complexes, Dérivée d'un produit, d'un quotient, Intégrale et calcul d'aires
Erreurs typiques (5)
Croire que toute fonction du plan complexe dans lui-même dérivable « composante par composante » est holomorphe : la conjugaison est indéfiniment différentiable comme fonction de deux variables réelles et n'est holomorphe en aucun point.
Vérifier une seule des deux équations de Cauchy–Riemann et conclure à l'holomorphie.
Appliquer le théorème de Cauchy sur un domaine où la fonction n'est pas définie partout : l'intégrale de la fonction inverse sur le cercle unité ne vaut pas zéro.
Transposer le contre-exemple réel de la fonction plate en zéro au cas complexe et croire qu'une fonction holomorphe peut ne pas être analytique : en complexe, dérivable une fois entraîne développable en série entière.
Oublier l'orientation du chemin, ou son indice autour du point, en appliquant la formule de Cauchy.
Source : Arrêté du 30 juillet 2018 relatif au diplôme national de licence — cadre national des formations ; le contenu de la mention mathématiques est fixé par chaque université, il n'existe pas de programme national détaillé
Inégalités de concentration et théorèmes limites
Difficulté 5 sur 5
Inégalité de Markov, inégalité de Bienaymé-Tchebychev et les hypothèses qui les autorisent ; convergence en probabilité et loi faible des grands nombres ; énoncé de la loi forte des grands nombres et différence entre les deux modes de convergence ; convergence en loi ; théorème central limite pour une suite de variables indépendantes de même loi et de variance finie, portant sur la somme CENTRÉE et RÉDUITE ; approximation d'une loi binomiale et construction d'un intervalle de confiance asymptotique pour une proportion.
Chapitre : Probabilités
Loi des grands nombres, théorème central limite, intervalle de confiance
Prérequis : Couples de variables aléatoires à densité et covariance, Loi binomiale, Dispersion : étendue, quartiles, écart-type
Erreurs typiques (7)
Appliquer le théorème central limite à des variables sans variance finie, ou sans supposer qu'elles sont indépendantes et de même loi.
Croire que le théorème central limite affirme que la moyenne suit une loi normale, alors qu'il porte sur la somme CENTRÉE et RÉDUITE et donne une limite, pas une égalité.
Confondre l'écart-type de la variable et celui de la moyenne empirique, qui vaut le premier divisé par la racine carrée du nombre d'observations.
Appliquer l'inégalité de Markov à une variable qui prend des valeurs négatives, alors qu'elle exige une variable positive.
Croire que la loi des grands nombres fournit une vitesse de convergence : elle ne donne que la limite, la vitesse vient du théorème central limite.
Confondre convergence en probabilité et convergence presque sûre, et croire que la loi faible et la loi forte disent la même chose.
Normaliser la somme en la divisant par le nombre d'observations au lieu de sa racine carrée, et obtenir une limite dégénérée.
Source : D. Foata, A. Fuchs, Calcul des probabilités, Dunod
Mesure et intégrale de Lebesgue (introduction)
Difficulté 5 sur 5
Tribu et mesure, mesure de Lebesgue sur la droite réelle, ensembles négligeables et propriétés vraies presque partout, fonctions mesurables, intégrale des fonctions mesurables positives puis des fonctions intégrables, théorème de convergence monotone, lemme de Fatou, théorème de convergence dominée, comparaison avec l'intégrale de Riemann.
Chapitre : Intégration
Mesure et intégrale de Lebesgue
Prérequis : Intégrale et calcul d'aires, Limites et continuité de fonctions, Espaces métriques : ouverts, fermés, adhérence
Erreurs typiques (5)
Appliquer le théorème de convergence dominée sans exhiber la fonction dominante, ou en produire une qui dépend encore de n : la domination doit être uniforme en n ET intégrable.
Croire que la convergence simple suffit à échanger limite et intégrale : les fonctions valant n sur l'intervalle [0 ; 1/n] et zéro ailleurs tendent simplement vers la fonction nulle, et leurs intégrales valent toutes 1.
Confondre « négligeable » et « fini » : l'ensemble des rationnels est infini et de mesure nulle.
Croire qu'une fonction Lebesgue-intégrable est Riemann-intégrable : la fonction indicatrice des rationnels sur [0 ; 1] est d'intégrale de Lebesgue nulle et n'est Riemann-intégrable sur aucun segment.
Utiliser le théorème de convergence monotone pour une suite DÉCROISSANTE de fonctions positives sans supposer le premier terme intégrable, et obtenir une conclusion fausse.
Source : Arrêté du 30 juillet 2018 relatif au diplôme national de licence — cadre national des formations ; le contenu de la mention mathématiques est fixé par chaque université, il n'existe pas de programme national détaillé
Réduction de Gauss et signature d’une forme quadratique
Difficulté 5 sur 5
Décomposition d'une forme quadratique en combinaison de carrés de formes linéaires indépendantes par l'algorithme de Gauss, y compris le cas sans terme carré traité par un changement de variables ; rang comme nombre de carrés obtenus ; signature comme couple (nombre de carrés de signe plus, nombre de carrés de signe moins) ; loi d'inertie de Sylvester, qui rend ce couple indépendant de la réduction choisie ; classification des formes quadratiques réelles à équivalence près ; caractérisation des formes positives, définies positives et indéfinies, et lien avec le signe des valeurs propres de la matrice de la forme.
Chapitre : Algèbre bilinéaire et hermitienne
Réduction de Gauss, signature, loi d’inertie de Sylvester
Prérequis : Formes bilinéaires symétriques et formes quadratiques, Équations du second degré, Développement et factorisation
Erreurs typiques (7)
Compter les carrés d'une décomposition sans vérifier que les formes linéaires obtenues sont INDÉPENDANTES : sans cette vérification, le nombre de carrés ne donne ni le rang ni la signature.
Lire la signature sur les signes des coefficients des carrés de l'écriture initiale, sans faire la moindre réduction.
Croire que la signature dépend de la réduction choisie, alors que la loi d'inertie affirme exactement le contraire.
Bloquer devant une forme sans terme carré, du type $2xy$, au lieu de poser le changement de variables qui en fait apparaître.
Conclure qu'une forme est définie positive parce que tous les coefficients écrits sont positifs, sans regarder les termes rectangles.
Confondre rang et signature et répondre par un seul nombre, ou donner la signature dans l'ordre inverse.
Oublier qu'une forme de rang strictement inférieur à la dimension est dégénérée, et lui chercher malgré tout une base orthogonale de vecteurs non isotropes.
Source : J.-P. Ramis, A. Warusfel (dir.), Mathématiques tout-en-un pour la licence — Niveau L2, Dunod
Théorème de Cauchy–Lipschitz et solutions maximales
Difficulté 5 sur 5
Problème de Cauchy pour une équation du premier ordre résolue en la dérivée, condition de Lipschitz locale en la variable d'état, existence et unicité locales par les approximations successives de Picard, solutions maximales et théorème de sortie de tout compact, lemme de Grönwall et dépendance continue aux conditions initiales, portrait de phase d'une équation autonome scalaire.
Chapitre : Équations différentielles
Problème de Cauchy
Prérequis : Équations différentielles y' = ay + b, Complétude et théorème du point fixe de Banach, Dérivée d'un produit, d'un quotient
Erreurs typiques (5)
Conclure à l'unicité d'une solution sans vérifier le caractère lipschitzien : l'équation dont le second membre est la racine carrée de la valeur absolue de l'inconnue, avec condition initiale nulle, est continue et admet une infinité de solutions.
Croire que le théorème donne une solution GLOBALE : l'équation dont le second membre est le carré de l'inconnue, partie de la valeur 1 à l'instant zéro, explose en temps fini, et sa solution maximale n'est pas définie au-delà.
Chercher la solution maximale en prolongeant « aussi loin que la formule a un sens », sans vérifier que la fonction obtenue est encore solution.
Confondre la variable de temps et la variable d'état dans la condition de Lipschitz : elle porte sur le SECOND argument, uniformément par rapport au premier.
Appliquer le lemme de Grönwall à une fonction de signe quelconque alors qu'il suppose une majoration portant sur une fonction positive.
Source : Arrêté du 30 juillet 2018 relatif au diplôme national de licence — cadre national des formations ; le contenu de la mention mathématiques est fixé par chaque université, il n'existe pas de programme national détaillé